Platformisering
Waarom platformization juist nu hoog op de agenda hoort te staan
Hoe de financiële wereld er precies uitziet na de corona-crisis weten we niet. De impact voor banken en verzekeraars lijkt tot nu toe beperkt. Maar corona versterkt wel de digitalisering-trend van financiële dienstverlening. Wat doet dit met het bedrijfsmodel van banken en verzekeraars, vraagt Turner's Thijs Venneman zich af. Is het platform-model nu echt toe aan een doorbraak in de financiële sector?
Waarom juist nu hoog op de agenda?
Hoe de financiële wereld eruitziet na de coronacrisis weten we niet precies. Banken lijken genoeg vet op de botten te hebben om deze crisis te doorstaan en ook voor verzekeraars lijkt de impact tot nu toe beperkt. Maar we zien tegelijkertijd ook dat Corona de al bestaande trend naar digitalisering verder versnelt. Beeldbankieren, digitale handtekeningen, slimme AI tooling, online advies en zelfservice via chatbots: het zijn allemaal maatregelen die door ‘social distancing’ en de ‘lockdown’ versneld worden ingevoerd. Maar wat doet dit met het bedrijfsmodel van banken en verzekeraars? Is er wel voor iedereen een rol om rechtstreeks klanten te bedienen? Of komen er vanuit deze crisis andere kansen voor groei? Zal het platform-model een doorbraak beleven in de financiële sector?
Wat er na de vorige crisis gebeurde
Na de financiële crisis van 2007-2008 zagen we online platforms zoals Amazon, AirBnB, Uber en Alibaba een groeispurt maken. Binnen een paar jaar hadden zij de machtsverhoudingen in hun sectoren volledig op zijn kop gezet. Maar ook nu groeien zij ondanks de huidige economische tegenwind in deze crisis gewoon door. Dat komt vooral doordat online platforms extreem schaalbaar zijn. In de basis verbindt een platform namelijk vragers en aanbieders, zonder zelf in een aanbod te (hoeven) voorzien. En met de huidige technologie kunnen zij dit ook nog eens extreem efficiënt, slim en effectief doen. Is dit ook een haalbaar model voor organisaties in de financiële sector?
Is de financiële sector nu aan de beurt?
In ons onderzoek ‘Platformization van de financiële sector: een kwestie van tijd’ concluderen we dat de ontwikkeling naar online platforms onafwendbaar is en dat elke financiële dienstverlener voor een keuze staat. Wil je zelf een platform-organisatie worden met een rol als verbinder van vraag een aanbod? Of kies je voor een andere rol op andermans financiële platform? Ook onderzoeksbureau Forrester komt tot dit inzicht in een recent onderzoek onder banken. Kies je voor klanten bedienen met een breed aanbod of ga je voor een niche rol in het ecosysteem. Het bureau verwacht dat banken alleen succesvol blijven als ze producten ‘onder de motorkap’ aan elkaar koppelen en in één vloeiende gebruikerservaring aan klanten beschikbaar stellen. Banken zullen zorgvuldig moeten omgaan met het vertrouwen dat ze genieten, selectief zijn in de keuzen voor samenwerkingspartners en het juiste ‘strijdveld’ kiezen. Het denken over platforms en over de toepassing op financiële dienstverlening is dus volop gaande. Maar hoe zit het met de uitvoering?
De voortekenen in Nederland
De ontwikkeling naar platforms lijkt in de financiële sector nog niet zo snel te gaan, maar schijn bedriegt. We zien steeds meer voorbeelden van platforms die voor een fundamentele vernieuwing zorgen in de financiële sector. Veel nieuwkomers kiezen bijvoorbeeld voor het platform-model. Denk aan het bekende Funding Circle, dat institutionele investeerders direct koppelt aan kleinere ondernemers, maar ook aan het minder bekende Dynamic Credit, dat via een platform huizenkopers koppelt aan institutionele investeerders. Een ander recent en zeer sympathiek voorbeeld is Buddy Payment, dat met een app kwetsbare mensen uit de schuldhulpverlening houdt door hen via een platform rechtstreeks te verbinden met banken en gemeenten.
In China is het al zover
Deze ontwikkelingen vallen echter in het niet bij de kolossale financiële ecosystemen die we in China zien opkomen. De mobiele betaal-apps van AntFinancial (van het bovengenoemde Alibaba) en WeChat – oorspronkelijk e-commerce en sociale media apps – hebben een revolutie teweeggebracht in deze regio door zich met een platformmodel volledig te focussen op de behoeften van klanten. En dit gaat veel verder dan alleen mobiele betalingen. De 1 miljard (!) gebruikers kunnen ook leningen afsluiten, spaarrekeningen openen, verzekeringen afsluiten en investeringen doen.
Financiële instellingen in Nederland weifelen
Financiële instellingen in Nederland kunnen hun borst dus natmaken. Uit ons onderzoek onder 25 Nederlandse banken, verzekeraars en andere financiële dienstverleners blijkt ook dat een grote meerderheid de omslag naar een platform-model onafwendbaar vindt (92%). Volgens sommigen is dit model zelfs het superieure business model. En hoewel iedereen aangeeft dat hun organisatie iets met het onderwerp moet, heeft 78% van Nederlandse financiële instellingen nog geen duidelijke keuze gemaakt. “We moeten er wat mee, maar verder dan een aantal experimenten en deelnemingen komen we niet.” – dat horen we vaak terug.
Tijd om te kiezen, en te doen
De toekomst van financiële dienstverlening blijft ook na deze crisis rusten op vertrouwen. Maar sinds de vorige crisis spelen online platforms steeds meer een rol in het financiële leven van consumenten en het MKB. Door hun extreme schaalbaarheid kunnen deze platforms de machtsverhoudingen volledig op hun kop zetten. Natuurlijk is het bemoedigend dat Nederlandse banken en verzekeraars het belang van online platforms herkennen. Het is echter ook zorgelijk dat maar weinig financiële instellingen een heldere keuze hebben gemaakt en hierop actief hun executie inzetten, zeker in deze tijd van versnelde digitalisering. Als banken of verzekeraars zelf niet actief een rol als platform aannemen, lopen zij een reëel risico om straks een bijrol te vervullen als aanbieder op andermans platform. Goed voor de license-to-operate, maar zonder enig eigen klantcontact en onder de voorwaarden van de ander. Dan worden zij echt die ‘domme pijp’, wat in het Financieele Dagblad al eens werd voorspeld.
Ontmoet de auteur
Alle inzichten over de Financiële Dienstverlening van onze specialisten

Turner #1 Strategieadvies in MT1000 2026
Turner is in de MT1000 2026 voor het zevende jaar op rij op nummer 1 in Strategieadvies. Ook op NPS, klantgerichtheid, productleiderschap en excellente uitvoering behaalt Turner de eerste positie.

Turner voor het zevende jaar op rij gekozen tot nummer 1 strategisch adviesbureau van Nederland in de MT1000
Turner staat op nummer 1 in de MT1000, een jaarlijks onderzoek onder opdrachtgevers van zakelijke dienstverleners. We staan op de eerste plek in de categorie strategie-advies en hebben de hoogste

AI is geen tool die u uitrolt. Het is een mindset die u moet organiseren.
De techniek wordt met de week sneller en slimmer. De schaarste verschuift naar mensen die kunnen beslissen, ontwerpen en sturen in plaats van bouwen.
Pensioenfonds Metaal en Techniek (PMT) maakt zijn strategie concreet en uitvoerbaar, midden in de pensioentransitie.
Pensioenfonds Metaal en Techniek (PMT) werkte midden in de pensioentransitie met Turner aan een nieuwe langetermijnstrategie. Door strategische doelen te vertalen naar concrete activiteiten, prioriteiten en expliciet eigenaarschap ontstond een
AI maakt behandeltijd bijna gratis. Waarom ontwerpen we processen dan nog alsof mensen de bottleneck zijn?
AI verandert procesontwerp in de financiële dienstverlening fundamenteel: niet langer eerst informatie verzamelen en dan behandelen, maar continu beoordelen wat de beste vervolgstap is.
Klantsegmentatie volstaat niet meer. De stap naar hyperpersonalisatie vraagt nu om een besluit.
Voor financiële instellingen verschuift hyperpersonalisatie van toekomstbeeld naar een actueel strategisch vraagstuk.

De vraag is niet wat Agentic AI kan beslissen. De vraag is wat het mag.
Agentic AI heeft altijd een mandaat. Ontwerpt u het niet expliciet, dan ontstaat het vanzelf uit wat het systeemtechnisch kan en dat is vrijwel altijd ruimer dan wat u zou
Agentic AI haalt uw doel. Precies dat is het gevaar.
Wie op één KPI stuurt, krijgt alleen dat. Agentic AI maximaliseert wat u meet, niet wat u bedoelt. Het verschil tussen die twee vormt een groot risico.
De mens als premium feature: de mens verdwijnt niet uit het proces, maar zijn rol wordt opnieuw gedefinieerd
Human-by-design: Zet mensen in waar ze waarde toevoegen..

De governance die u als rem ziet, is uw grootste kans voor Agentic AI
Compliance is geen sluitpost, maar moet vanaf de eerste dag zijn ingebakken in het ontwerp van Agentic AI. En het werk dat u daarvoor vreest, het afvinken en verantwoorden, is
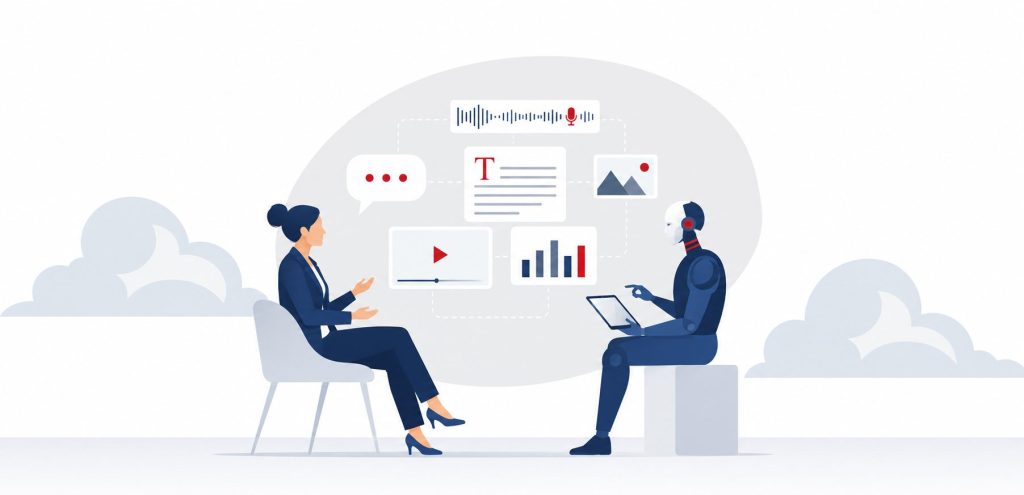
Een formulier was nooit de beste manier om iemand te begrijpen. AI maakt multimodale input mogelijk.
Van minimale invoer naar rijke context: multimodale input door AI verandert hoe financiële instellingen beslissingen nemen.
Het optimale proces bestaat niet meer. Alleen de beslissing telt.
Wie zijn proces perfectioneert, optimaliseert het verkeerde. Het proces was nooit het doel. De beslissing was het doel en een groot deel van wat u uitvraagt verandert die allang niet
Contact
We leren je graag kennen.
Neem contact op voor een kennismaking.
Huize de Boom
Arnhemseweg 107
3832 GK Leusden
Telefoon: +31 (0)33 – 285 93 00
Email: info@turner.nl
Maak een afspraak
Wilt u meer informatie of een offerte op maat ontvangen? Vul het formulier in voor een vrijblijvende afspraak.