Segmentatie volstaat niet meer. De stap naar hyperpersonalisatie vraagt nu om een besluit.

Voor financiële instellingen verschuift hyperpersonalisatie van toekomstbeeld naar een actueel strategisch vraagstuk.

Turner voorziet haar relaties van tijdige, nieuwe en relevante inzichten voor haar markten en de strategie-executie vraagstukken die daar spelen. In deze blogreeks laat Frits Korthals Altes, Director Digitale Transformatie, AI & Innovatie bij Turner, zien waarom uitzonderingen niet langer duurder zijn dan standaardgevallen, hoe standaardisatie verschuift naar data, infrastructuur en AI-capabilities, en welke ontwerpkeuzes nu voorliggen.

In dit blog wordt ingegaan op de verschuiving van segmentlogica naar individuele dienstverlening op schaal, de mechanismen die deze shift mogelijk maken, en de keuzes die bestuurders in financiële instellingen nu moeten maken.

“AI kan elke uiting op maat maken voor elke klant, afgestemd op de persoonlijke situatie en met de juiste tone of voice”

Segmentatie was altijd een compromis

Financiële instellingen hebben klantcommunicatie en productontwerp decennialang georganiseerd rondom segmenten. Niet omdat dat de beste aanpak was, maar omdat maatwerk op schaal onhaalbaar was. Een groot pensioenfonds kon niet voor elk van zijn twee miljoen deelnemers een afzonderlijk communicatietraject inrichten. Een verzekeraar kon geen polisvoorwaarden schrijven die werkelijk aansloten op de individuele situatie van elke klant. Het gevolg was een systeem van benaderbare gemiddelden: persona’s, doelgroepen, standaardbrieven met voornaam-invulveld. Nuttig als pragmatische oplossing, maar beperkend als basis voor dienstverlening. De klant die net zijn eerste huis heeft gekocht, ontvangt dezelfde communicatie als de klant die al tien jaar een hypotheek heeft. De deelnemer die met vroegpensioen nadenkt, krijgt hetzelfde pensioenoverzicht als degene die pas is ingestroomd. De mismatch is niet een kwaliteitsprobleem in de uitvoering, het is een architectuurprobleem in het ontwerp. En dat probleem is nu oplosbaar.

Het mechanisme dat verandert: output wordt gegenereerd, niet ontworpen

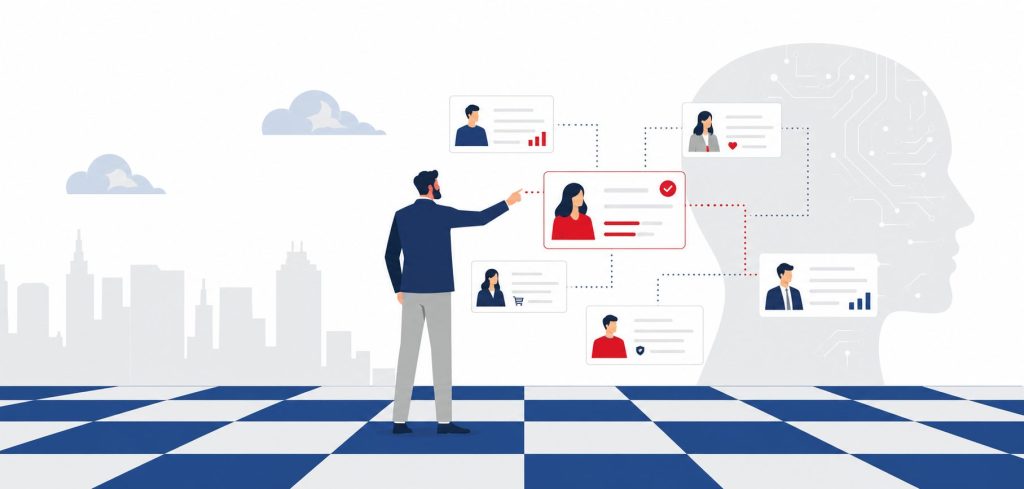
Wat er structureel verschuift, is niet dat generatieve AI communicatie ‘beter’ maakt. Het mechanisme is fundamenteler: communicatie en output worden niet langer vooraf ontworpen en vervolgens gedistribueerd. Ze worden realtime gegenereerd op basis van individuele klantdata. Frits Korthals Altes ziet dit als de kern van de paradigmaverschuiving: ‘Generatieve AI kan elke uiting op maat maken voor elke klant, afgestemd op de persoonlijke situatie en met de juiste tone of voice.’ Dat geldt voor tekst en spraak, in elke taal, via elk kanaal. De marginale kosten van die individuele aanpassing naderen nul. De analogie met bankieren is bruikbaar. Neobanken als Revolut en N26 hebben laten zien dat realtime gepersonaliseerde dashboards, meldingen en aanbevelingen op individueel niveau technisch en economisch haalbaar zijn, ook voor grote klantenbestanden. Nederlandse financiële instellingen opereren in een ander toezichtskader en met complexere productstructuren, maar het principe is overdraagbaar. Voor producten geldt dezelfde logica. De ruimte om voorwaarden, dekking en premiestructuren af te stemmen op de individuele situatie neemt toe naarmate datakwaliteit verbetert en modellen nauwkeuriger worden. Dat vraagt om andere productarchitectuur en andere goedkeuringsprocessen, maar de richting is eenduidig.

Drie ontwerpprincipes die nu anders moeten

Wie hyperpersonalisatie serieus neemt als strategisch paradigma, ontkomt niet aan drie herontwerpen.

Ten eerste: klantreizen zijn geen lineaire trajecten meer. De klassieke customer journey, van oriëntatie via advies naar aankoop, veronderstelt een vooraf ontworpen pad. In een hypergepersonaliseerde omgeving past het systeem zich realtime aan op het gedrag, de context en de voorkeuren van de klant. Dat vraagt om modulaire, datagedreven architectuur in plaats van vaste flows.

Ten tweede: kanaalstrategie verliest zijn sturende rol. Als output per definitie kanaalonafhankelijk wordt gegenereerd, is de vraag niet meer ‘welk kanaal kiezen we voor dit segment’ maar ‘via welk kanaal bereiken we deze persoon het effectiefst op dit moment’.

Ten derde: de verantwoordelijkheid voor de kwaliteit van de output verschuift. In het oude model controleerden tekstschrijvers, campagneteams en de compliance-afdeling de boodschap voordat die de deur uitging. Bij gegenereerde output hangt de kwaliteit af van de data, het model en de parameters. Dit heeft impact op de manier waarop je de kwaliteit borgt en het interne toezicht organiseert.

Neobanken lieten zien wat mogelijk is, financiële instellingen moeten het vertalen

Nederland loopt op dit vlak niet voorop. Dat is een feit, geen verwijt. Het toezichtskader, de productcomplexiteit en de legacy-architectuur van verzekeraars en pensioenfondsen zijn substantieel anders dan die van een neobank die vanaf nul is opgebouwd. Maar het patroon dat neobanken hebben bewezen, is overdraagbaar: gepersonaliseerde nudges op het juiste moment, meertalige communicatie zonder handmatig beheer, aanbevelingen op basis van individueel gedrag in plaats van segmentgemiddelden. Revolut beheert geen apart communicatieproces per taal of per producttype. Het systeem genereert. De medewerker valideert de parameters, niet de individuele boodschap. Dat is de maatstaf waaraan Nederlandse instellingen zich moeten meten. Niet als benchmark die morgen gehaald moet worden, maar als oriëntatiepunt voor de architectuurbeslissingen van vandaag. De instelling die over drie jaar nog steeds segmentcommunicatie verstuurt terwijl concurrenten en nieuwe toetreders op persoonsniveau communiceren, heeft geen operationeel probleem. Zij heeft een strategisch positieprobleem.

Drie aandachtspunten die bestuurders onderschatten

Hyperpersonalisatie op schaal brengt aandachtspunten mee die in de bestuurskamer zelden expliciet worden benoemd.

Het eerste aandachtspunt is uitlegbaarheid. DNB en AFM verwachten van financiële instellingen dat zij kunnen verantwoorden waarom een klant een bepaald aanbod, een bepaalde premie of een bepaalde communicatie heeft ontvangen. In een gegenereerd systeem is die verantwoording complexer dan in een campagnemodel. Wie nu de datafundamenten legt zonder uitlegbaarheid als eis in te bouwen, bouwt een compliance-probleem.

Het tweede aandachtspunt is datakwaliteit als achilleshiel. Hyperpersonalisatie is zo sterk als de data waarop het rust. Onjuiste, verouderde of incomplete klantdata levert niet een standaardboodschap op die enigszins klopt, maar een gepersonaliseerde boodschap op die aantoonbaar fout is. De reputatieschade bij individueel gerichte fouten is groter dan bij generieke communicatiefouten.

Het derde aandachtspunt is organisatorisch eigenaarschap. Gegenereerde communicatie valt tussen afdelingen: het is geen campagne (marketing), geen brief (communicatie) en geen systeemoutput (IT). In de meeste instellingen is nu niemand verantwoordelijk. Dat gat wordt zichtbaar op het moment dat iets misgaat.

De vraag is niet of, de vraag is wanneer en hoe

Drie inzichten om mee te vertrekken:

  1. Segmentatie is geen compromis meer, het is een achterhaald ontwerpprincipe. De technologie om het te vervangen is beschikbaar en betaalbaar.
  2. Het kostenprofiel van maatwerk is fundamenteel gewijzigd. Schaal en personalisatie sluiten elkaar niet langer uit. De keuze om te wachten heeft een prijs.
  3. Wie dit vraagstuk aan de technologie delegeert, mist de strategische beslissing die eronder ligt: welke data gebruiken we, wie is eigenaar van de output, en hoe borgen we uitlegbaarheid?


Drie vragen voor uw organisatie

  1. Weet u welk percentage van uw klantcommunicatie vandaag inhoudelijk correct is voor de individuele ontvanger en wie dat controleert?
  2. Is in uw organisatie nu iemand verantwoordelijk voor de kwaliteit van AI-gegenereerde klantuitingen, of valt dat tussen afdelingen?
  3. Welke architectuurkeuze maakt u de komende twaalf maanden die bepaalt of hyperpersonalisatie bij uw instelling schaalbaar wordt of een pilot blijft?


De meeste verzekeraars en pensioenfondsen weten dat gepersonaliseerde dienstverlening de richting is. Klaar om hyperpersonalisatie schaalbaar te maken?

Meer weten over Turner Financiële Dienstverlening?

Banken, verzekeraars en pensioenfondsen zijn onmisbaar. Hoe blijven zij waarde leveren in een onzekere toekomst? Turner Financiële Dienstverlening helpt financiële instellingen bij het verbeteren, vernieuwen en versnellen van strategie-executie.


Wilt u ook sneller verbeteren vernieuwen en innoveren?

Turner is hét organisatieadviesbureau gespecialiseerd in strategie-executie. Samen een nieuwe strategie realiseren, dat maken we waar. Turner wordt voor de zevende jaar op rij door opdrachtgevers gezien als het beste strategisch adviesbureau van Nederland. Meer dan 4000 bestuurders en professionals deden mee aan het onderzoek van MT1000 waarbij Turner de hoogste waardering ontving voor strategie-advies, klantgerichtheid, excellente uitvoering en productleiderschap.

MT1000 NL reeks

Lees hier meer over de resultaten die andere opdrachtgevers behaalden met hulp van Turner Strategie = Executie. Een afspraak maken? Neem contact met ons op.

Maak een afspraak

Wilt u meer informatie of een offerte op maat ontvangen? Vul het formulier in voor een vrijblijvende afspraak.

Inzichten

Alle inzichten over het onderwijs van onze specialisten

Meer opdrachten

Onderwijs
Alexander Bruinsma

HAN vernieuwt portfoliomanagement

De HAN werkt aan een nieuwe portfoliobatenstrategie voor onderwijs en onderzoek. Een strategie met oog voor financiële én maatschappelijke opbrengsten. Turner ondersteunt bij het ontwikkelen van een afwegingskader en richtinggevende
Lees verder »
Onderwijs
Alexander Bruinsma

ROCvA-F – Beweging in digitalisering

Hoe breng je beweging in digitalisering binnen een complex georganiseerde onderwijsorganisatie? Bij ROCvA-F, een instelling met 39.000 mbo-studenten, 4.000 vo-leerlingen plus een groot aantal cursisten in het LLO- en contractonderwijs,
Lees verder »
Onderwijs
Alexander Bruinsma

De Vier Windstreken

“Oog voor ieder kind” is het motto van De Vier Windstreken, een groep basisscholen in Zuid Holland. Turner spreekt met voorzitter College van Bestuur Diana Lorier-Kooi over het besturen van

Lees verder »
Onderwijs
Alexander Bruinsma

Landstede MBO

‘Leven Lang Ontwikkelen is nu verankerd’. Landstede(tag) heeft Leven Lang Ontwikkelen (LLO) volledig geïntegreerd binnen het mbo. Met een scherpere visie, collectief eigenaarschap en een sterke executiecoalitie is LLO een
Lees verder »
Onderwijs
Alexander Bruinsma

INNOVO

De totstandkoming van het nieuwe koersplan van basisscholenkoepelorganisatie INNOVO in Zuid- en Midden Limburg was een onorthodoxe exercitie. Door omstandigheden hadden de 43 aangesloten scholen recent nog een eigen schoolplan

Lees verder »

Contact​

We leren je graag kennen.
Neem contact op voor een kennismaking.

Huize de Boom
Arnhemseweg 107
3832 GK Leusden

Telefoon: +31 (0)33 – 285 93 00
Email: info@turner.nl

Maak een afspraak

Wilt u meer informatie of een offerte op maat ontvangen? Vul het formulier in voor een vrijblijvende afspraak.